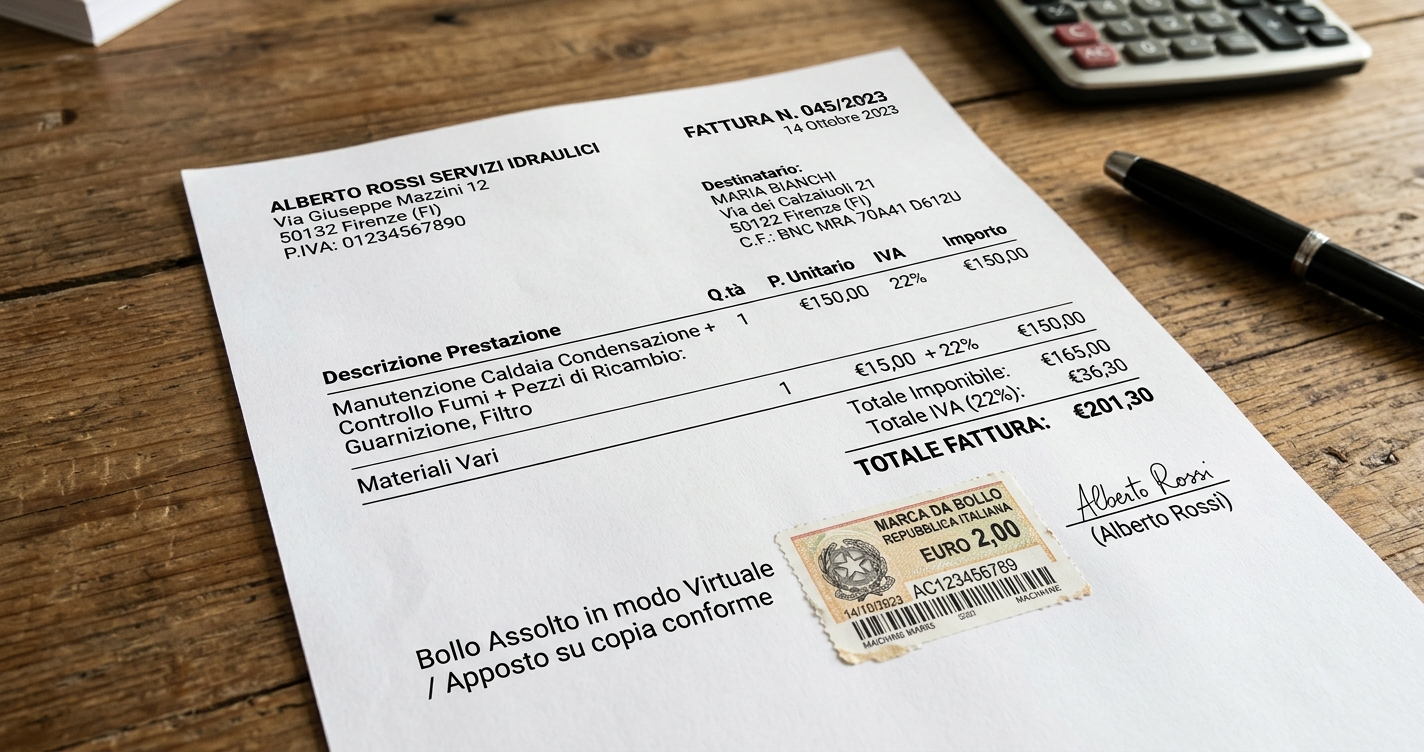
È una cifra piccola, due euro, ed è proprio per questo che molti la dimenticano. Ma moltiplicata per decine di fatture all'anno diventa un versamento da fare nei tempi giusti. Una di queste scadenze arriva a fine mese.
Questa guida è pensata per chi gestisce un B&B, un affittacamere o una casa vacanze con partita IVA in regime forfettario (o comunque con fatture senza IVA). Le regole sono quelle in vigore nel 2026.
Quando serve il bollo
L'imposta di bollo è di 2 euro e si applica ai documenti che non espongono l'IVA quando l'importo è superiore a 77,47 euro. Il riferimento di legge è la tariffa allegata al DPR 642 del 1972.
Nella pratica scatta, tra gli altri casi, per le fatture emesse da chi è in regime forfettario, perché in quel regime l'IVA non si addebita. Se emetti una fattura di 150 euro a un ospite e non c'è IVA, vanno aggiunti 2 euro di bollo.
Non serve invece quando:
- la fattura ha l'IVA esposta. Se sei in regime ordinario e applichi l'aliquota sul soggiorno, il bollo non c'è;
- l'importo senza IVA è pari o inferiore a 77,47 euro;
- si tratta di operazioni in reverse charge o di altri casi esclusi.
Se un documento mescola parti con e senza IVA, conta la parte non soggetta: oltre 77,47 euro, il bollo è dovuto.
Chi lo paga
La legge lo mette a carico di chi emette il documento. Puoi però addebitare i 2 euro all'ospite, indicandoli in una riga a parte. Se lo fai, tieni presente che per i forfettari l'importo riaddebitato rientra, secondo diverse guide di categoria, tra i ricavi su cui si calcola l'imposta: verifica il trattamento con il tuo commercialista.
Chi emette e chi riceve rispondono in solido. Se il bollo manca, il Fisco può chiedere la sanzione a entrambi.
Fattura elettronica e versamento
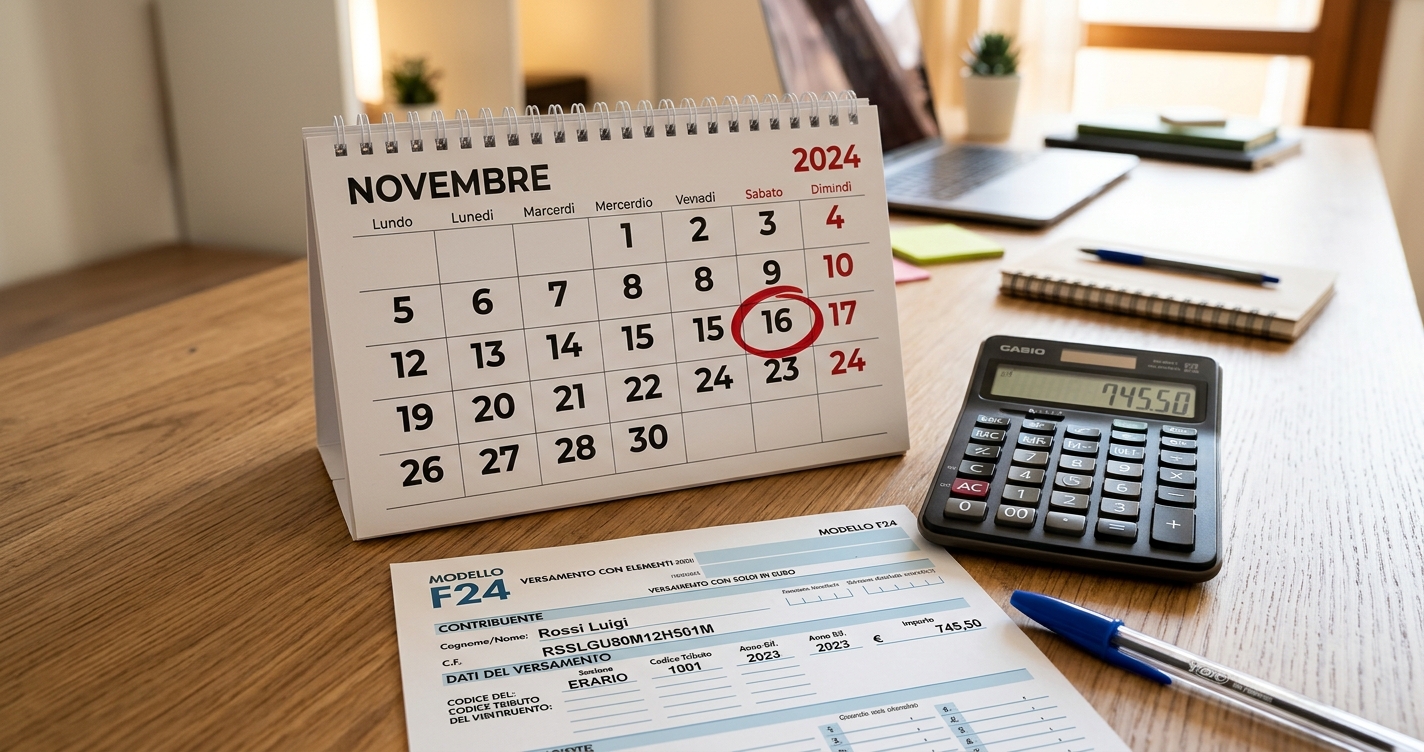
Con la fattura elettronica non si incolla la marca: si indica nel file che il bollo è assolto in modo virtuale e si versa con il modello F24, ogni trimestre, con codici tributo dedicati (2521, 2522, 2523 e 2524 per i quattro trimestri; 2525 per le sanzioni e 2526 per gli interessi).
Le scadenze ordinarie sono quattro:
- primo trimestre: 31 maggio;
- secondo trimestre: 30 settembre;
- terzo trimestre (luglio-settembre): 30 novembre;
- quarto trimestre: 28 febbraio dell'anno dopo.
Ci sono regole particolari che consentono di spostare il versamento quando l'imposta dei primi trimestri è bassa, con una soglia di 5.000 euro. Le fonti che abbiamo letto non descrivono questo punto nello stesso modo: controlla sul sito dell'Agenzia delle Entrate o chiedi al commercialista.
Se hai emesso fatture senza IVA tra luglio e settembre 2026, entro il 30 novembre va versato il bollo del terzo trimestre.
Un esempio con i numeri
Un piccolo B&B in regime forfettario emette 40 fatture a trimestre, ciascuna sopra i 77,47 euro e senza IVA.
- Bollo dovuto: 40 × 2 = 80 euro a trimestre, cioè 320 euro l'anno.
- Se i 2 euro vengono addebitati agli ospiti, il costo finale per il B&B è zero, ma il rimborso è un ricavo e va gestito in contabilità.
- Se i 2 euro restano a carico del B&B, sono una spesa che si somma ai costi di gestione.
La sanzione per l'omissione può andare da una a cinque volte l'imposta dovuta, cioè da 2 a 10 euro per ogni fattura irregolare, oltre all'imposta e agli interessi. Sul singolo documento sembra poco, ma su molte fatture il conto cresce. Se ti accorgi della dimenticanza, il ravvedimento operoso permette di regolarizzare pagando una sanzione ridotta, purché lo fai prima dei controlli.
E i ricavi che passano dai portali?
I soggiorni prenotati su Airbnb e Booking.com non richiedono di per sé una tua fattura al cliente: la ricevuta dell'incasso la gestisce il portale, secondo il modello di pagamento. Il bollo riguarda i documenti che emetti tu, per esempio la fattura a un ospite che la chiede, a un'azienda o a un gruppo, o per una prenotazione diretta.
Se invece gestisci un'attività occasionale e non imprenditoriale, o rilasci ricevute di pagamento per un affitto, le regole sul bollo cambiano da caso a caso. Qui conviene sempre una verifica personalizzata.
Dove si indica il bollo in fattura
Nella fattura elettronica c'è un campo apposito per il bollo virtuale. Se il tuo programma non lo compila da solo, il Sistema di Interscambio può accettare comunque il file, ma l'imposta resta dovuta. Il controllo è quindi a carico tuo: dopo l'emissione verifica che nel documento compaia la dicitura sul bollo e l'importo di 2 euro.
Se non applichi il bollo nei casi in cui era dovuto, la regola è di regolarizzare appena te ne accorgi. Il ravvedimento operoso consente di pagare imposta, interessi e sanzione in misura ridotta; più aspetti, più sale il costo. Chiedi al commercialista l'importo esatto del tuo caso.
Un errore frequente: confondere bollo e imposta sostitutiva
Il bollo non è una tassa sul reddito. Non rientra nell'imposta sostitutiva del 5% o del 15% dei forfettari né nella cedolare secca. È un'imposta a parte, con un proprio modello F24 e proprie scadenze. Se vai a pagare l'imposta sul reddito e dimentichi il bollo, il Fisco non lo considera pagato.
Una piccola routine per non dimenticare
- A inizio mese, esporta l'elenco delle fatture del trimestre precedente.
- Conta quelle senza IVA sopra 77,47 euro.
- Moltiplica per 2 e confronta con il totale del bollo che il tuo programma di fatturazione indica.
- Prepara l'F24 con il codice del trimestre giusto.
- Segna in agenda le quattro date.
Molti programmi di fatturazione calcolano da soli il bollo, ma il versamento resta tuo (o del tuo commercialista).
In breve
Se emetti fatture senza IVA sopra 77,47 euro, il bollo da 2 euro è dovuto e il terzo trimestre 2026 si paga entro il 30 novembre. Controlla di averlo indicato in fattura, calcola l'importo e preparati l'F24. Per capire come si inserisce nel tuo regime e per i casi dubbi, parla con il tuo commercialista.
Per vedere quanto ti resta in tasca dopo imposte e costi, prova il calcolatore.
Discussione
I commenti saranno attivi a breve.