Una lettrice ci scrive:
in famiglia affittiamo ai turisti una casa che è in parte di mia suocera e in parte di mio marito. L'attività è pensata per mia suocera, per farle guadagnare qualcosa e tenerla impegnata. La domanda: basta una scrittura privata in cui si dichiara che tutti gli incassi spettano a lei, così mio marito non deve dichiararne una parte?
È una situazione molto comune, quindi vale la pena fare chiarezza.
La risposta in breve
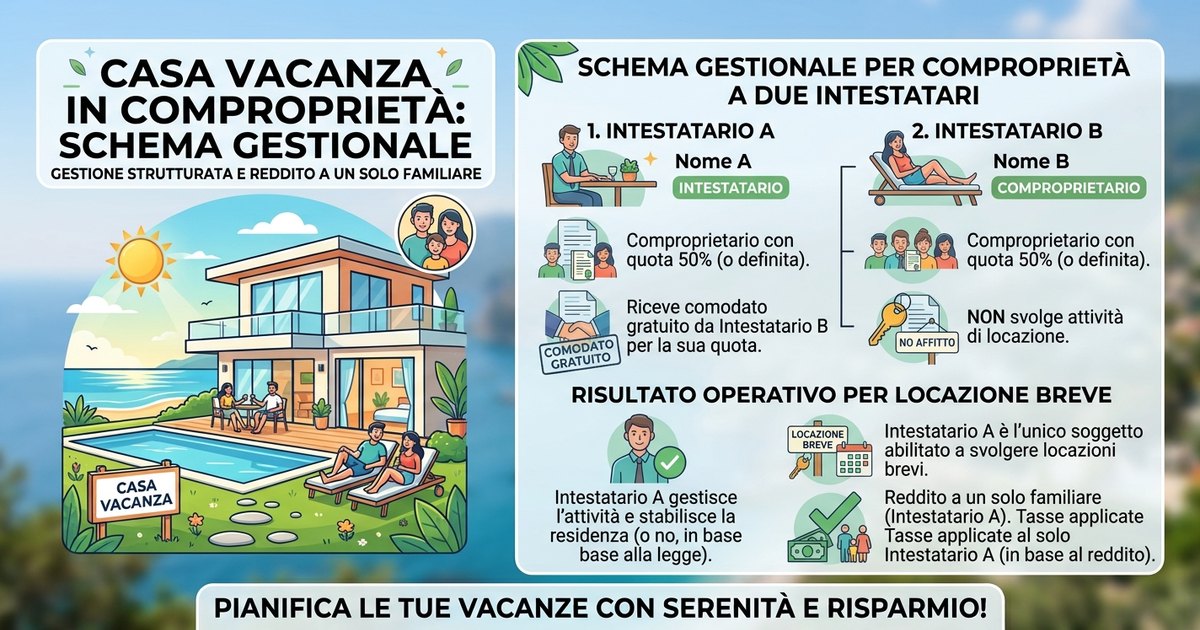
No, una scrittura privata tra familiari non basta: per il fisco il reddito di un immobile affittato spetta ai proprietari in proporzione alle loro quote, chiunque incassi i soldi.
Esiste però una strada regolare: il figlio può concedere la sua quota in comodato d'uso gratuito alla madre, con un contratto registrato che la autorizza ad affittare. A quel punto i canoni della locazione breve si tassano tutti in capo a lei.
Perché la scrittura privata non funziona
Il reddito degli immobili è un reddito fondiario: l'art. 26 del Testo unico delle imposte sui redditi (TUIR) lo attribuisce a chi possiede l'immobile, in base alla quota di proprietà. Non conta chi firma il contratto con gli ospiti né chi riceve il bonifico da Airbnb o Booking.
L'Agenzia delle Entrate lo ha confermato proprio per gli affitti brevi con la circolare 24/E del 2017: i redditi da locazione breve sono imputati ai comproprietari in base alla quota di titolarità. Anche se il contratto lo firma uno solo, l'altro deve dichiarare la sua parte.
Una scrittura privata del tipo "gli incassi sono tutti di mia madre" ha valore solo tra le parti e non sposta il reddito ai fini fiscali. Se il comproprietario non dichiara la sua quota, in caso di controllo rischia di pagare le imposte non versate, più sanzioni e interessi.
La soluzione: il comodato d'uso gratuito
Il comodato è il contratto con cui una persona presta gratuitamente un bene a un'altra (artt. 1803 e seguenti del Codice civile). Nel nostro caso il figlio presta alla madre la sua quota di casa.
Con la stessa circolare 24/E/2017 l'Agenzia ha chiarito come si tassano le locazioni brevi fatte da chi ha l'immobile in comodato:
- il comodante (il figlio) resta titolare solo del reddito fondiario legato al possesso, cioè la rendita catastale della sua quota;
- il comodatario (la madre) che affitta diventa titolare dei canoni, che si dichiarano come redditi diversi, con la possibilità di scegliere la cedolare secca.
C'è un dettaglio importante: chi riceve un bene in comodato non può darlo in godimento a terzi senza il consenso del proprietario (art. 1804 c.c.). Il contratto deve quindi contenere una clausola che autorizza espressamente la madre ad affittare l'immobile con locazioni brevi.
Chi dichiara cosa: un esempio
Prendiamo una casa al 50% tra madre e figlio, affittata ai turisti per 10.000 euro lordi l'anno, con la cedolare secca al 21%.
| Senza comodato | Con comodato registrato | |
|---|---|---|
| Madre | 5.000 € di canoni (reddito fondiario), cedolare 1.050 € | 5.000 € come proprietaria + 5.000 € come comodataria (redditi diversi), cedolare 2.100 € |
| Figlio | 5.000 € di canoni (reddito fondiario), cedolare 1.050 € | Nessun canone; solo la rendita catastale della sua quota |
| Totale imposta | 2.100 € | 2.100 € |
Con la cedolare secca l'imposta complessiva non cambia: cambia chi la paga e chi ha il reddito. Il vantaggio reale è che i redditi della casa compaiono solo nella dichiarazione della madre, coerentemente con il fatto che l'attività è sua. Con la tassazione IRPEF ordinaria, invece, il risultato dipende dagli scaglioni di reddito di ciascuno.
Le regole 2026 da tenere presenti
Le locazioni brevi sono gli affitti di immobili abitativi fino a 30 giorni, fatti da privati fuori da un'attività d'impresa, anche tramite Airbnb e Booking. La legge di bilancio 2026 (L. 199/2025) ha lasciato invariate le aliquote della cedolare secca, ma ha abbassato la soglia oltre la quale l'attività si presume imprenditoriale:
| Appartamenti affittati con locazioni brevi | Regime dal 2026 |
|---|---|
| 1 | Cedolare secca al 21% |
| 2 | 21% su uno, 26% sull'altro |
| 3 o più | Attività presunta imprenditoriale: niente cedolare, serve la partita IVA |
Per una famiglia che affitta una sola casa si applica il 21%. I dettagli sono in cedolare secca sugli affitti brevi e in quando serve la partita IVA.
Come fare, passo per passo
- Scrivete il contratto di comodato. Il figlio concede alla madre la sua quota a titolo gratuito; indicate i dati catastali, la durata e la clausola che autorizza le locazioni brevi a terzi.
- Registratelo all'Agenzia delle Entrate entro 20 giorni dalla firma. Si pagano l'imposta di registro in misura fissa (200 euro) e le marche da bollo.
- Intestate tutto alla madre come locatrice: annunci sui portali, contratti con gli ospiti, incassi. Se un portale trattiene la ritenuta, la Certificazione Unica sarà a suo nome.
- Sistemate gli adempimenti dell'attività, sempre a nome di chi affitta: il CIN da esporre negli annunci e all'ingresso, la comunicazione degli ospiti tramite Alloggiati Web, l'imposta di soggiorno se il Comune la prevede e le eventuali comunicazioni regionali.
- In dichiarazione dei redditi la madre indica la sua quota come reddito fondiario e la quota avuta in comodato tra i redditi diversi, scegliendo se applicare la cedolare secca. Il figlio indica solo la rendita catastale della sua quota.
Attenzione a
- "Casa vacanze" non è sempre locazione breve. In molte Regioni la casa vacanze è una struttura ricettiva vera e propria, spesso gestita in forma imprenditoriale: in quel caso il reddito è d'impresa e le regole viste sopra non valgono così come sono. Le differenze sono in B&B, affittacamere, casa vacanze o locazione turistica.
- IMU. Il comodato non la cambia: resta dovuta dai proprietari, ciascuno per la sua quota, perché una casa affittata ai turisti non è abitazione principale.
- Redditi della persona anziana. Spostare tutto il reddito sulla madre può incidere sulle prestazioni legate al reddito, come integrazione al minimo, maggiorazioni sociali, ISEE ed esenzioni. Conviene verificarlo prima.
- Niente scorciatoie. Il comodato deve essere reale e registrato. Un accordo solo sulla carta, mentre nella pratica affitta e incassa il figlio, non regge a un controllo.
In conclusione
Per far sì che i redditi della casa turistica vadano tutti al familiare che gestisce l'attività, la scrittura privata non serve: serve un comodato registrato con autorizzazione a locare. È una soluzione prevista dall'Agenzia delle Entrate, costa poco e mette in regola la situazione.
Questo articolo ha scopo informativo e non sostituisce il parere di un commercialista, che può valutare il caso concreto: tipo di attività, regole regionali, situazione reddituale dei familiari.
Discussione
I commenti saranno attivi a breve.